Une facture échue ne signifie pas nécessairement que le client refuse de payer. Il peut contester la prestation, attendre une validation interne ou manquer temporairement de liquidités. Pour identifier la cause probable, le premier réflexe consiste à obtenir une explication précise, puis à la confronter aux documents et aux engagements disponibles.
La distinction change directement la réponse : résoudre un désaccord commercial, débloquer un circuit administratif ou suivre un calendrier de règlement ne mobilise ni les mêmes interlocuteurs ni les mêmes justificatifs. Plusieurs obstacles peuvent aussi se cumuler.
Vérifier qu’une facture est réellement en retard
Avant toute relance, rapprochez la commande, la prestation réalisée, la facture émise et les règlements enregistrés. Un avoir non intégré, un paiement partiel ou une échéance mal calculée peuvent modifier le montant réellement dû.
Il faut également vérifier les conditions contractuelles : la date inscrite sur la facture ne suffit pas toujours à déterminer son exigibilité. En France, entre professionnels, les délais sont généralement plafonnés à 60 jours nets après émission de la facture ou à 45 jours fin de mois sous conditions. Sans délai convenu, le délai supplétif est de 30 jours après réception des marchandises ou réalisation de la prestation.
Les règles des délais de paiement précisées par la DGCCRF comportent aussi des exceptions sectorielles. Cette vérification préalable évite de traiter comme défaillant un client dont la facture n’est pas encore exigible.
Reconnaître les trois causes possibles d’un impayé
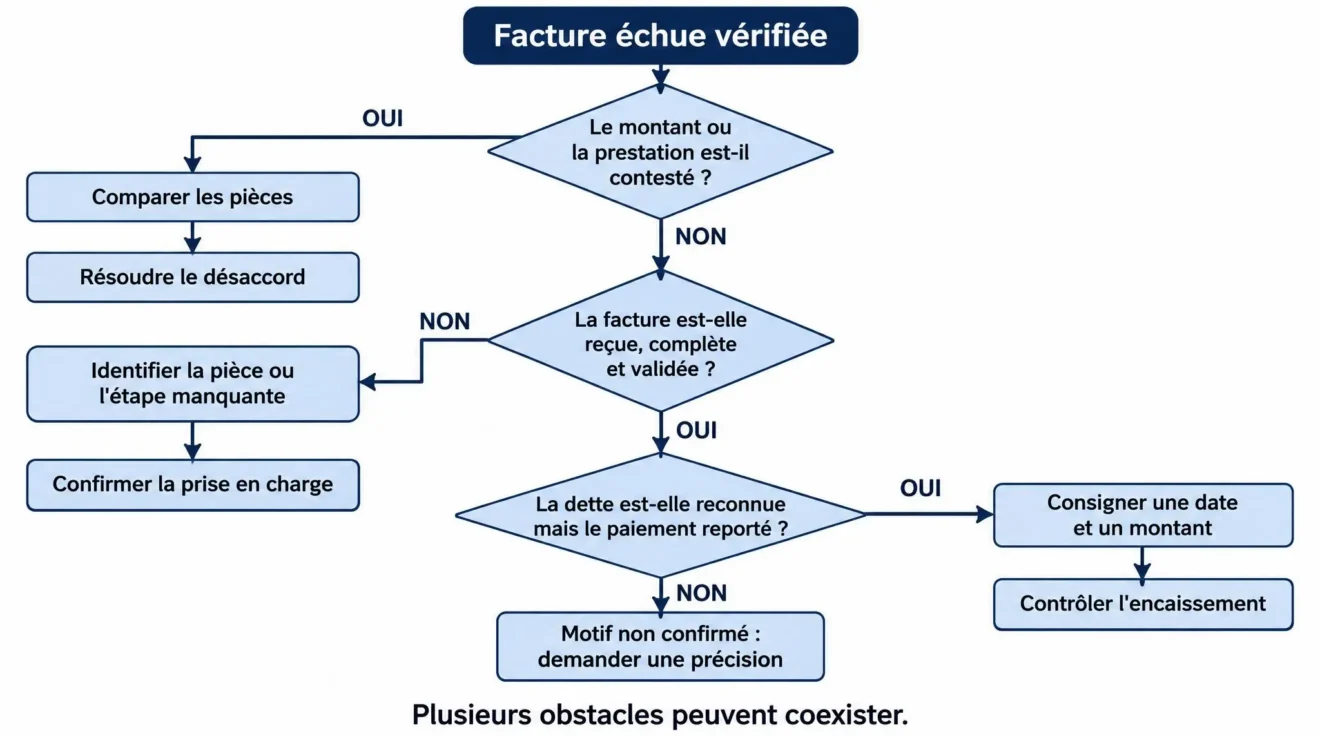
Le diagnostic commence par une question simple : qu’est-ce qui empêche concrètement le règlement ? La réponse doit permettre de distinguer un désaccord sur la créance, une difficulté de traitement documentaire ou un report de paiement malgré la reconnaissance de la dette.
Quand certaines factures sont contestées, d’autres en attente de validation et d’autres encore reportées, le suivi doit conserver la cause déclarée et les échanges associés. Clearnox intervient dans cette organisation avec une solution de gestion du recouvrement des créances permettant, selon les fonctionnalités présentées par son éditeur, de suivre les encours, les litiges, les promesses de paiement et les relances. Les équipes peuvent ainsi retrouver les informations utiles avant de décider de l’action suivante.
Le litige : le client remet en cause la créance
Un litige apparaît lorsque le client conteste un élément de la transaction : prix différent du devis, quantité livrée, prestation jugée incomplète, qualité insuffisante ou erreur de facturation. Le désaccord doit être caractérisé avant de conclure que la somme réclamée est entièrement due.
Demandez au client d’identifier précisément le montant ou l’opération contestés. Comparez ensuite le contrat, le bon de commande, les justificatifs de livraison et les échanges commerciaux. Une contestation partielle ne doit pas être confondue avec un rejet de toute la facture.
Le dossier doit revenir au service capable de résoudre le désaccord : commercial, responsable de prestation ou administration des ventes. L’objectif est d’obtenir une réponse documentée, une correction justifiée ou une confirmation argumentée de la créance. Multiplier les rappels sans traiter cette objection ne règle pas le problème initial.
Le blocage administratif : le dossier ne circule pas
Le client peut accepter la prestation et le montant sans que sa comptabilité puisse encore déclencher le règlement. La facture a parfois été adressée au mauvais interlocuteur, transmise sans numéro de commande ou laissée en attente de validation après réception.
Trois questions permettent de localiser l’obstacle : la facture a-t-elle été reçue et enregistrée ? Toutes les références nécessaires sont-elles présentes ? Quelle personne doit valider l’opération ?
Une fois la pièce corrigée ou la validation obtenue, demandez une confirmation de prise en charge et la prochaine étape du circuit. Un simple accusé de réception ne garantit toutefois pas que le virement soit programmé. La correction documentaire doit être suivie jusqu’à la confirmation du règlement.
La tension de trésorerie : la dette est reconnue, mais reportée
Lorsque le client reconnaît le montant et dispose des justificatifs nécessaires, mais demande un délai supplémentaire, une difficulté de liquidités devient une hypothèse plausible. Le versement d’un acompte, la proposition d’un échelonnement ou des engagements successifs non tenus peuvent renforcer ce signal.
Ces indices ne prouvent pas une insolvabilité. Demandez plutôt une date de paiement précise et, si un règlement échelonné est envisagé, consignez les montants et échéances proposés par écrit. Vérifiez ensuite les encaissements effectivement reçus, sans confondre promesse et paiement.
Signal, pas diagnostic financier. Une demande de report peut révéler une tension temporaire de liquidités, mais elle ne permet pas, à elle seule, de connaître la solvabilité du débiteur.
Choisir la bonne action à partir des preuves disponibles
Le bon traitement dépend de l’obstacle confirmé, et non seulement du nombre de jours écoulés depuis l’échéance. Cette matrice permet d’associer chaque situation à une vérification et à un résultat attendu.
| Situation | Indice observable | Vérification | Action et preuve attendue |
|---|---|---|---|
| Litige | Prix ou prestation contestés | Motif et justificatifs | Résoudre le désaccord et documenter la réponse |
| Blocage administratif | Facture non traitée | Réception, références et validation | Corriger le dossier et confirmer sa prise en charge |
| Tension de trésorerie | Dette reconnue, délai demandé | Motif déclaré et calendrier proposé | Suivre l’engagement et constater l’encaissement |
| Situation mixte | Plusieurs obstacles simultanés | Contrôle séparé de chaque difficulté | Maintenir un statut provisoire et fixer un nouveau contrôle |
Prenons un exemple entièrement hypothétique : trois factures échues de 2 400 €, 1 800 € et 3 200 € représentent 7 400 € d’encours en retard. La première est contestée, la deuxième attend une validation et la troisième fait l’objet d’une demande de report. Leur addition renseigne le montant à suivre, mais ne signifie pas que les 7 400 € sont immédiatement encaissables ou intégralement incontestés.
Si le client invoque à la fois une erreur sur une partie de la facture et un manque de trésorerie, conservez les deux motifs. Il faut traiter le désaccord tout en clarifiant séparément le sort des sommes reconnues.
Adapter les relances à la réponse obtenue
Une relance efficace cherche à faire progresser le dossier. Son contenu doit donc correspondre à l’information manquante, plutôt qu’appliquer systématiquement la même formulation à chaque échéance dépassée.
- En cas de litige : « Pouvez-vous préciser les lignes de facture contestées et transmettre les éléments permettant de les examiner ? »
- En cas de blocage administratif : « La facture est-elle enregistrée et quelle validation reste nécessaire avant sa mise en paiement ? »
- En cas de report : « Pouvez-vous confirmer par écrit la date et le montant du prochain règlement prévu ? »
La réponse doit être consignée avec le nom de l’interlocuteur, la date de l’échange et la prochaine action. Si le client ne répond pas ou fournit une justification contradictoire, le motif reste à confirmer : il serait prématuré de lui attribuer une cause financière certaine.
Un rappel identique peut rester sans effet si le client attend une correction de facture ou si sa promesse précédente n’a pas été enregistrée. Parmi les causes de relances clients inefficaces figurent ainsi la mauvaise transmission des informations et le défaut de coordination entre services. La relance doit porter sur le blocage constaté, plutôt que multiplier les messages indifférenciés.
Suivre les engagements et prévenir les retards récurrents
Les retards représentent un enjeu financier collectif : en France, ils atteignaient 13,4 jours en fin d’année 2025, d’après le rapport sur les délais communiqué par la Banque de France en septembre 2026. Cette mesure agrégée éclaire l’importance du suivi, mais ne permet pas de déterminer la raison du retard d’une facture donnée.
À l’échelle d’une entreprise, le suivi devient surtout utile lorsqu’il distingue le motif déclaré, les pièces manquantes, la personne responsable du traitement et la date de la prochaine vérification.
- Cause déclarée et degré de confirmation
- Facture, solde, échéance et justificatifs
- Interlocuteur chargé de résoudre le blocage
- Action convenue et date de vérification
- Engagement annoncé et encaissement réellement constaté
La prévention commence avant l’échéance : vérifier les références de commande, connaître le circuit de validation du client et confirmer le destinataire des factures réduit les occasions de blocage administratif. Pour les dossiers déjà échus, comparer les promesses aux règlements bancaires permet de différencier un engagement tenu d’un nouveau report.
Quand le suivi amiable ne suffit plus
Un retard persistant peut conduire à envisager d’autres démarches, mais la suite dépend toujours de la nature de la créance. Une facture contestée nécessite d’abord l’examen du désaccord ; une dette reconnue et exigible, restée impayée malgré les échanges, appelle une appréciation différente.
En France, les retards de paiement entre professionnels peuvent entraîner des pénalités ainsi qu’une indemnité forfaitaire de 40 € pour frais de recouvrement, sous réserve du cadre légal applicable. Ces dispositions ne dispensent pas de vérifier la situation contractuelle et les éventuelles contestations.
Lorsqu’un recours judiciaire est envisagé, les conditions de l’injonction de payer exigent notamment une créance certaine, liquide et exigible — c’est-à-dire qui ne peut pas raisonnablement être contestée par le débiteur — et non prescrite. Cette procédure française ne constitue donc pas une réponse automatique à toute facture échue.
Conserver les commandes, les factures, les preuves d’exécution, les contestations reçues et les engagements non respectés facilite alors l’examen du dossier. Cette traçabilité aide à déterminer quelle suite est justifiée, sans confondre une difficulté de paiement constatée avec une insolvabilité démontrée.